Domain routines.de kaufen?
Wir ziehen mit dem Projekt
routines.de um.
Sind Sie am Kauf der Domain
routines.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain routines.de kaufen?
Wer ist Buchführungspflichtig?
Wer ist Buchführungspflichtig? Die Buchführungspflicht betrifft in erster Linie Unternehmen, die einen Gewerbebetrieb führen. Dazu zählen beispielsweise Einzelunternehmen, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Auch Freiberufler wie Ärzte, Anwälte oder Architekten können buchführungspflichtig sein. Die genauen Vorschriften zur Buchführungspflicht können je nach Rechtsform und Größe des Unternehmens variieren. Es ist daher ratsam, sich mit einem Steuerberater oder einem Fachanwalt für Steuerrecht über die individuellen Pflichten in Bezug auf die Buchführungspflicht zu informieren. **
Wer ist nicht Buchführungspflichtig?
Wer ist nicht Buchführungspflichtig? Personen oder Unternehmen, die als Kleinunternehmer gelten und deren Umsatz unterhalb bestimmter Grenzen liegt, sind in der Regel nicht zur Buchführung verpflichtet. Auch Freiberufler und Kleingewerbetreibende können unter bestimmten Voraussetzungen von der Buchführungspflicht befreit sein. Zudem sind Vereine und gemeinnützige Organisationen in manchen Fällen von der Buchführungspflicht ausgenommen. Es ist wichtig, die jeweiligen gesetzlichen Vorgaben und Regelungen zu prüfen, um festzustellen, ob eine Person oder ein Unternehmen buchführungspflichtig ist oder nicht. **


Ähnliche Suchbegriffe für Buchführungspflichtig
Top-Angebote
Produkte zum Begriff Buchführungspflichtig:
-
TECEdrainpoint S Membran-Geruchsverschluss 3695005 für Abläufe DN50 Norm und senkrecht, Abläufe DN70TECEdrainpoint S Membran-Geruchsverschluss 3695005 Artikelnummer 3695005 für Abläufe DN 50 Norm und senkrecht und Abläufe DN 70 Membran-GeruchsverschlussGeruchsverschluss für TECEdrainpoint S Abläufe aus Kunststoff (PP) mit innenliegender Dichtlippenmembran als Verdunstungsschutz, Geruchs- und Ungeziefersperre, zweistufiger Geruchsverschluss durch Sperrwasser und Dichtlippenmembran. Nachrüstbar für alle TECEdrainpoint S Bodenabläufe20,22 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
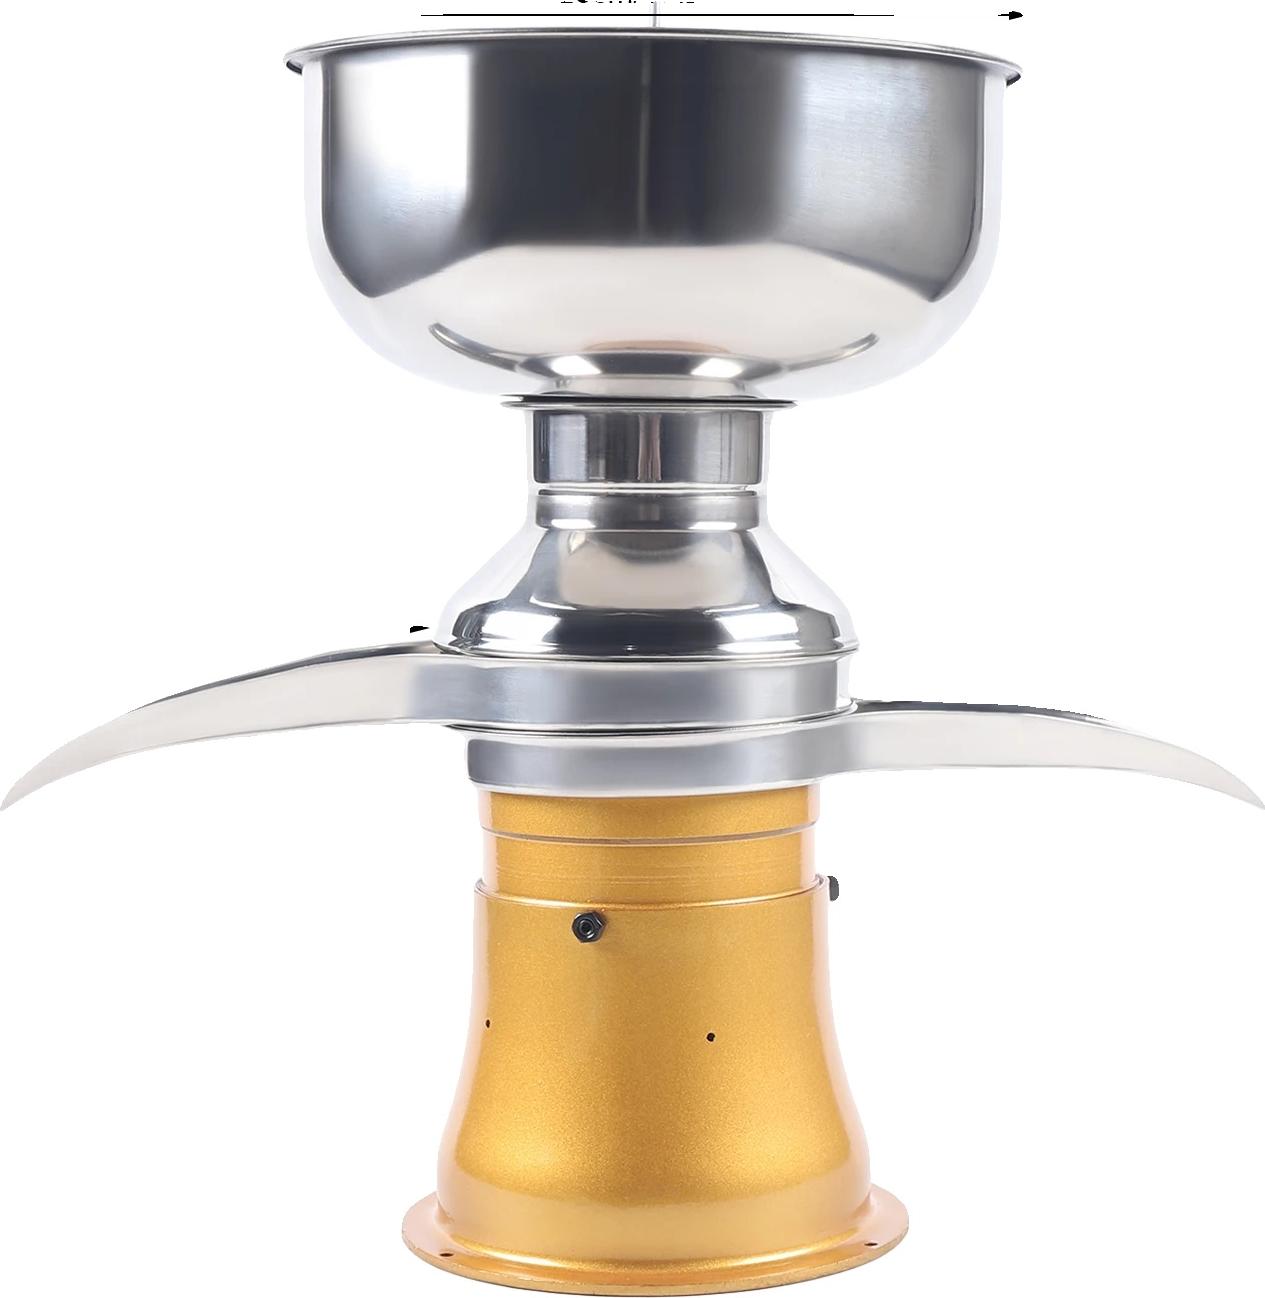
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V317,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist ein Kannkaufmann Buchführungspflichtig?
Ein Kannkaufmann ist nicht verpflichtet, eine ordnungsgemäße Buchführung zu führen. Dies bedeutet, dass er keine doppelte Buchführung nach den handelsrechtlichen Vorschriften durchführen muss. Allerdings ist ein Kannkaufmann dennoch dazu verpflichtet, seine Einnahmen und Ausgaben in einer einfachen Form aufzuzeichnen, um seine Geschäftstätigkeit nachvollziehbar zu dokumentieren. Es empfiehlt sich daher, auch als Kannkaufmann eine gewisse Buchführung zu betreiben, um einen besseren Überblick über die finanzielle Situation des Unternehmens zu haben. Letztendlich hängt es jedoch von der individuellen Situation des Kannkaufmanns ab, ob er freiwillig eine Buchführung führen möchte oder nicht. **
-
Ist eine UG Buchführungspflichtig?
Eine Unternehmergesellschaft (UG) ist grundsätzlich buchführungspflichtig, wenn sie mehr als 600.000 Euro Umsatz oder mehr als 60.000 Euro Gewinn pro Jahr erwirtschaftet. In diesem Fall muss die UG eine ordnungsgemäße Buchführung nach den gesetzlichen Vorschriften führen. Auch wenn die UG unter diesen Grenzen liegt, kann es dennoch sinnvoll sein, eine ordnungsgemäße Buchführung zu führen, um die finanzielle Situation des Unternehmens im Blick zu behalten und die Steuerlast optimal zu gestalten. Es empfiehlt sich daher, sich frühzeitig mit einem Steuerberater oder einer Steuerberaterin über die Buchführungspflicht und die steuerlichen Pflichten der UG zu informieren. **
-
Ist ein Verein Buchführungspflichtig?
Ja, ein Verein ist in der Regel buchführungspflichtig, wenn er bestimmte Umsatz- und Gewinngrenzen überschreitet. Die genauen Vorschriften zur Buchführungspflicht können je nach Land und Rechtsform des Vereins variieren. In Deutschland beispielsweise müssen Vereine, die mehr als 500.000 Euro Umsatz oder 50.000 Euro Gewinn pro Jahr erzielen, eine doppelte Buchführung führen. Es ist daher ratsam, sich über die spezifischen gesetzlichen Anforderungen für Vereine in der jeweiligen Rechtsordnung zu informieren, um sicherzustellen, dass die Buchführungspflicht ordnungsgemäß erfüllt wird. **
-
Welche Kaufleute sind Buchführungspflichtig?
Welche Kaufleute sind Buchführungspflichtig? Die Buchführungspflicht hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, der Größe des Unternehmens und dem Umsatz. In der Regel sind Kapitalgesellschaften wie GmbHs und AGs, sowie Personengesellschaften wie OHGs und KGs buchführungspflichtig. Auch Einzelunternehmer können unter bestimmten Voraussetzungen zur Buchführung verpflichtet sein. Es ist wichtig, sich über die genauen gesetzlichen Vorgaben und Anforderungen zur Buchführungspflicht zu informieren, um mögliche Bußgelder oder andere Konsequenzen zu vermeiden. **

Ist jeder Kaufmann Buchführungspflichtig?
Ist jeder Kaufmann Buchführungspflichtig? Die Buchführungspflicht hängt in erster Linie von der Rechtsform des Unternehmens und der Größe des Unternehmens ab. Einzelunternehmer und Personengesellschaften wie die OHG oder die KG sind grundsätzlich zur Buchführung verpflichtet. Bei Kapitalgesellschaften wie der GmbH oder der AG besteht ebenfalls eine Buchführungspflicht. Kleinunternehmer nach § 19 UStG sind von der Buchführungspflicht befreit. Es ist daher wichtig, die individuellen Voraussetzungen zu prüfen, um festzustellen, ob ein Kaufmann Buchführungspflichtig ist. **
Ist eine GbR Buchführungspflichtig?
Ist eine GbR Buchführungspflichtig? In Deutschland sind GbRs grundsätzlich nicht zur doppelten Buchführung verpflichtet, solange sie die Umsatzgrenzen für die Buchführungspflicht nicht überschreiten. Sie können jedoch freiwillig eine doppelte Buchführung führen, um ihre Finanzen besser zu überwachen. Es ist jedoch ratsam, sich mit einem Steuerberater über die individuellen Buchführungspflichten der GbR zu beraten, da diese je nach Größe und Art des Unternehmens variieren können. Eine ordnungsgemäße Buchführung ist jedoch unabhdingt erforderlich, um die finanzielle Situation der GbR transparent und nachvollziehbar zu dokumentieren. **
Top-Angebote
Produkte zum Begriff Buchführungspflichtig:
-
Wer ist Buchführungspflichtig?
Wer ist Buchführungspflichtig? Die Buchführungspflicht betrifft in erster Linie Unternehmen, die einen Gewerbebetrieb führen. Dazu zählen beispielsweise Einzelunternehmen, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Auch Freiberufler wie Ärzte, Anwälte oder Architekten können buchführungspflichtig sein. Die genauen Vorschriften zur Buchführungspflicht können je nach Rechtsform und Größe des Unternehmens variieren. Es ist daher ratsam, sich mit einem Steuerberater oder einem Fachanwalt für Steuerrecht über die individuellen Pflichten in Bezug auf die Buchführungspflicht zu informieren. **
-
Wer ist nicht Buchführungspflichtig?
Wer ist nicht Buchführungspflichtig? Personen oder Unternehmen, die als Kleinunternehmer gelten und deren Umsatz unterhalb bestimmter Grenzen liegt, sind in der Regel nicht zur Buchführung verpflichtet. Auch Freiberufler und Kleingewerbetreibende können unter bestimmten Voraussetzungen von der Buchführungspflicht befreit sein. Zudem sind Vereine und gemeinnützige Organisationen in manchen Fällen von der Buchführungspflicht ausgenommen. Es ist wichtig, die jeweiligen gesetzlichen Vorgaben und Regelungen zu prüfen, um festzustellen, ob eine Person oder ein Unternehmen buchführungspflichtig ist oder nicht. **
-
Ist ein Kannkaufmann Buchführungspflichtig?
Ein Kannkaufmann ist nicht verpflichtet, eine ordnungsgemäße Buchführung zu führen. Dies bedeutet, dass er keine doppelte Buchführung nach den handelsrechtlichen Vorschriften durchführen muss. Allerdings ist ein Kannkaufmann dennoch dazu verpflichtet, seine Einnahmen und Ausgaben in einer einfachen Form aufzuzeichnen, um seine Geschäftstätigkeit nachvollziehbar zu dokumentieren. Es empfiehlt sich daher, auch als Kannkaufmann eine gewisse Buchführung zu betreiben, um einen besseren Überblick über die finanzielle Situation des Unternehmens zu haben. Letztendlich hängt es jedoch von der individuellen Situation des Kannkaufmanns ab, ob er freiwillig eine Buchführung führen möchte oder nicht. **
-
Ist eine UG Buchführungspflichtig?
Eine Unternehmergesellschaft (UG) ist grundsätzlich buchführungspflichtig, wenn sie mehr als 600.000 Euro Umsatz oder mehr als 60.000 Euro Gewinn pro Jahr erwirtschaftet. In diesem Fall muss die UG eine ordnungsgemäße Buchführung nach den gesetzlichen Vorschriften führen. Auch wenn die UG unter diesen Grenzen liegt, kann es dennoch sinnvoll sein, eine ordnungsgemäße Buchführung zu führen, um die finanzielle Situation des Unternehmens im Blick zu behalten und die Steuerlast optimal zu gestalten. Es empfiehlt sich daher, sich frühzeitig mit einem Steuerberater oder einer Steuerberaterin über die Buchführungspflicht und die steuerlichen Pflichten der UG zu informieren. **
Ähnliche Suchbegriffe für Buchführungspflichtig
-
TECEdrainpoint S Membran-Geruchsverschluss 3695005 für Abläufe DN50 Norm und senkrecht, Abläufe DN70TECEdrainpoint S Membran-Geruchsverschluss 3695005 Artikelnummer 3695005 für Abläufe DN 50 Norm und senkrecht und Abläufe DN 70 Membran-GeruchsverschlussGeruchsverschluss für TECEdrainpoint S Abläufe aus Kunststoff (PP) mit innenliegender Dichtlippenmembran als Verdunstungsschutz, Geruchs- und Ungeziefersperre, zweistufiger Geruchsverschluss durch Sperrwasser und Dichtlippenmembran. Nachrüstbar für alle TECEdrainpoint S Bodenabläufe20,22 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V317,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brendt, Dieter: Zeitmanagement für BauleitendeZeitmanagement für Bauleitende , Mittel und Wege der Zeitplanung und Selbstorganisation - Zeitgewinn durch Führungstechniken - Stressbewältigung , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Auflage: 6., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201909, Produktform: Kartoniert, Titel der Reihe: Kontakt & Studium#610#, Autoren: Brendt, Dieter, Auflage: 19006, Auflage/Ausgabe: 6., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 160, Keyword: Bauleiter; Stres; Zeitmanagement, Fachschema: Bau / Bauberufe~Bauberuf~Hilfe / Lebenshilfe~Lebenshilfe~Management / Zeitmanagement~Manager / Zeitmanagement~Minuten-Manager~Zeitmanagement~Business / Management~Management~Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen~Selbsthilfe und Persönlichkeitsentwicklung, Thema: Verstehen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Management und Managementtechniken, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: expert verlag, Verlag: expert verlag, Verlag: expert verlag ein Imprint von Narr Francke Attempto Verlag, Länge: 216, Breite: 151, Höhe: 13, Gewicht: 272, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783816933700 9783816931256 9783816928461 9783816927082 9783816921653, eBook EAN: 9783816984771, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16881329,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Genderbezogene Personenreferenzen: Routinen und InnovationenGenderbezogene Personenreferenzen: Routinen und Innovationen , Genderbezogene Personenreferenzen sind seit Jahrzehnten Gegenstand kontroverser Diskurse, die sich auch an innovativen Formen genderinklusiver Sprache entzünden. Dieser Band versammelt zwölf Beiträge einer Arbeitsgruppe der DGfS-Tagung 2023, die verdeutlichen, dass sich das Spannungsfeld zwischen kreativen Neuformen und dem (angeblich) routinisierten generisch intendierten Maskulinum bei Weitem nicht nur auf typographische Sonderzeichen bei Personenreferenzen bezieht. Das Forschungsfeld beinhaltet auch Epikoina, Pronomina und Genus-Kongruenz-Phänomene ebenso wie Fragen zu Einstellungen und diachronen Betrachtungen verschiedener Verwendungen. Inhalt: - Paul W. Meuleneers, Lisa Zacharski, Evelyn Ferstl & Damaris Nübling: Einleitung - Gabriele Diewald: Semantische Oppositionen und pragmatische Operationen: Zur Bedeutungskonstitution und Verwendung von Personenbezeichnungen im Hinblick auf die semantische Domäne GESCHLECHT - Julia Hübner: Pronominale Personenreferenz auf Epikoina. Kongruenzverhalten in Abhängigkeit vom natürlichen Geschlecht - Sandra Hansen, Christian Lang & Anna Volodina: 'Hänge nie einen Pollock neben ein(-e/-en) Kahlo!' - Genusunsicherheiten bei Referenz auf Werke weiblicher Kunstschaffender - Karin Pittner & Andreas Bierwald: Geschlechtsneutrale Pronomina? Lexikalische Innovationen und ihre Akzeptanz - Jürg Fleischer & Christin Schütze: Das "evasive Neutrum" im Deutschen: de-routinisiert - und re-routinisiert? - Tanja Stevanovi¿: Das geschlechtsübergreifende Maskulinum - eine schon immer existierende Gebrauchsregel? - Lena Völkening: Gendern entlang der Beschränkungen des Sprachsystems. Nominalphrasen mit Genderstern aus konstruktionsgrammatischer Perspektive - Anita Körner: Wertlose "Psychotests"? Psycholinguistische Experimente zu Geschlechtsassoziationen beim Lesen linguistischer Formen - Heiner Apel & Ines Bose: Geschlechterbewusste Sprache im Radio: Verwendungsformen, Rezeption, redaktionelle Erfahrungen - Carolin Müller-Spitzer, Samira Ochs, Jan Oliver Rüdiger & Sascha Wolfer: Die Herausbildung neuer Routinen der Personenreferenz am Beispiel der deutschen Weihnachts- und Neujahrsansprachen - Naomi Truan: "In Deutschland wird es weniger diskutiert." Sprachideologien über geschlechtergerechte Sprache aus der Sicht von L2-Sprechenden des Deutschen - Sina Lautenschläger: Die 'Eigentlichkeit' von (gendergerechter) Sprache. Der Streit um (neue) sprachliche Routinen im social web , Ausgleichsbehälter > Kühlung , Erscheinungsjahr: 202412, Titel der Reihe: Linguistische Berichte, Sonderhefte##, Redaktion: Meuleneers, Paul~Zacharski, Lisa~Ferstl, Evelyn~Nübling, Damaris, Seitenzahl/Blattzahl: 282, Keyword: Linguistik; Semantik; Sprachwissenschaft; Syntax, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 22, Gewicht: 1, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Verein Buchführungspflichtig?
Ja, ein Verein ist in der Regel buchführungspflichtig, wenn er bestimmte Umsatz- und Gewinngrenzen überschreitet. Die genauen Vorschriften zur Buchführungspflicht können je nach Land und Rechtsform des Vereins variieren. In Deutschland beispielsweise müssen Vereine, die mehr als 500.000 Euro Umsatz oder 50.000 Euro Gewinn pro Jahr erzielen, eine doppelte Buchführung führen. Es ist daher ratsam, sich über die spezifischen gesetzlichen Anforderungen für Vereine in der jeweiligen Rechtsordnung zu informieren, um sicherzustellen, dass die Buchführungspflicht ordnungsgemäß erfüllt wird. **
-
Welche Kaufleute sind Buchführungspflichtig?
Welche Kaufleute sind Buchführungspflichtig? Die Buchführungspflicht hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, der Größe des Unternehmens und dem Umsatz. In der Regel sind Kapitalgesellschaften wie GmbHs und AGs, sowie Personengesellschaften wie OHGs und KGs buchführungspflichtig. Auch Einzelunternehmer können unter bestimmten Voraussetzungen zur Buchführung verpflichtet sein. Es ist wichtig, sich über die genauen gesetzlichen Vorgaben und Anforderungen zur Buchführungspflicht zu informieren, um mögliche Bußgelder oder andere Konsequenzen zu vermeiden. **
-
Ist jeder Kaufmann Buchführungspflichtig?
Ist jeder Kaufmann Buchführungspflichtig? Die Buchführungspflicht hängt in erster Linie von der Rechtsform des Unternehmens und der Größe des Unternehmens ab. Einzelunternehmer und Personengesellschaften wie die OHG oder die KG sind grundsätzlich zur Buchführung verpflichtet. Bei Kapitalgesellschaften wie der GmbH oder der AG besteht ebenfalls eine Buchführungspflicht. Kleinunternehmer nach § 19 UStG sind von der Buchführungspflicht befreit. Es ist daher wichtig, die individuellen Voraussetzungen zu prüfen, um festzustellen, ob ein Kaufmann Buchführungspflichtig ist. **
-
Ist eine GbR Buchführungspflichtig?
Ist eine GbR Buchführungspflichtig? In Deutschland sind GbRs grundsätzlich nicht zur doppelten Buchführung verpflichtet, solange sie die Umsatzgrenzen für die Buchführungspflicht nicht überschreiten. Sie können jedoch freiwillig eine doppelte Buchführung führen, um ihre Finanzen besser zu überwachen. Es ist jedoch ratsam, sich mit einem Steuerberater über die individuellen Buchführungspflichten der GbR zu beraten, da diese je nach Größe und Art des Unternehmens variieren können. Eine ordnungsgemäße Buchführung ist jedoch unabhdingt erforderlich, um die finanzielle Situation der GbR transparent und nachvollziehbar zu dokumentieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.